|本の詳細
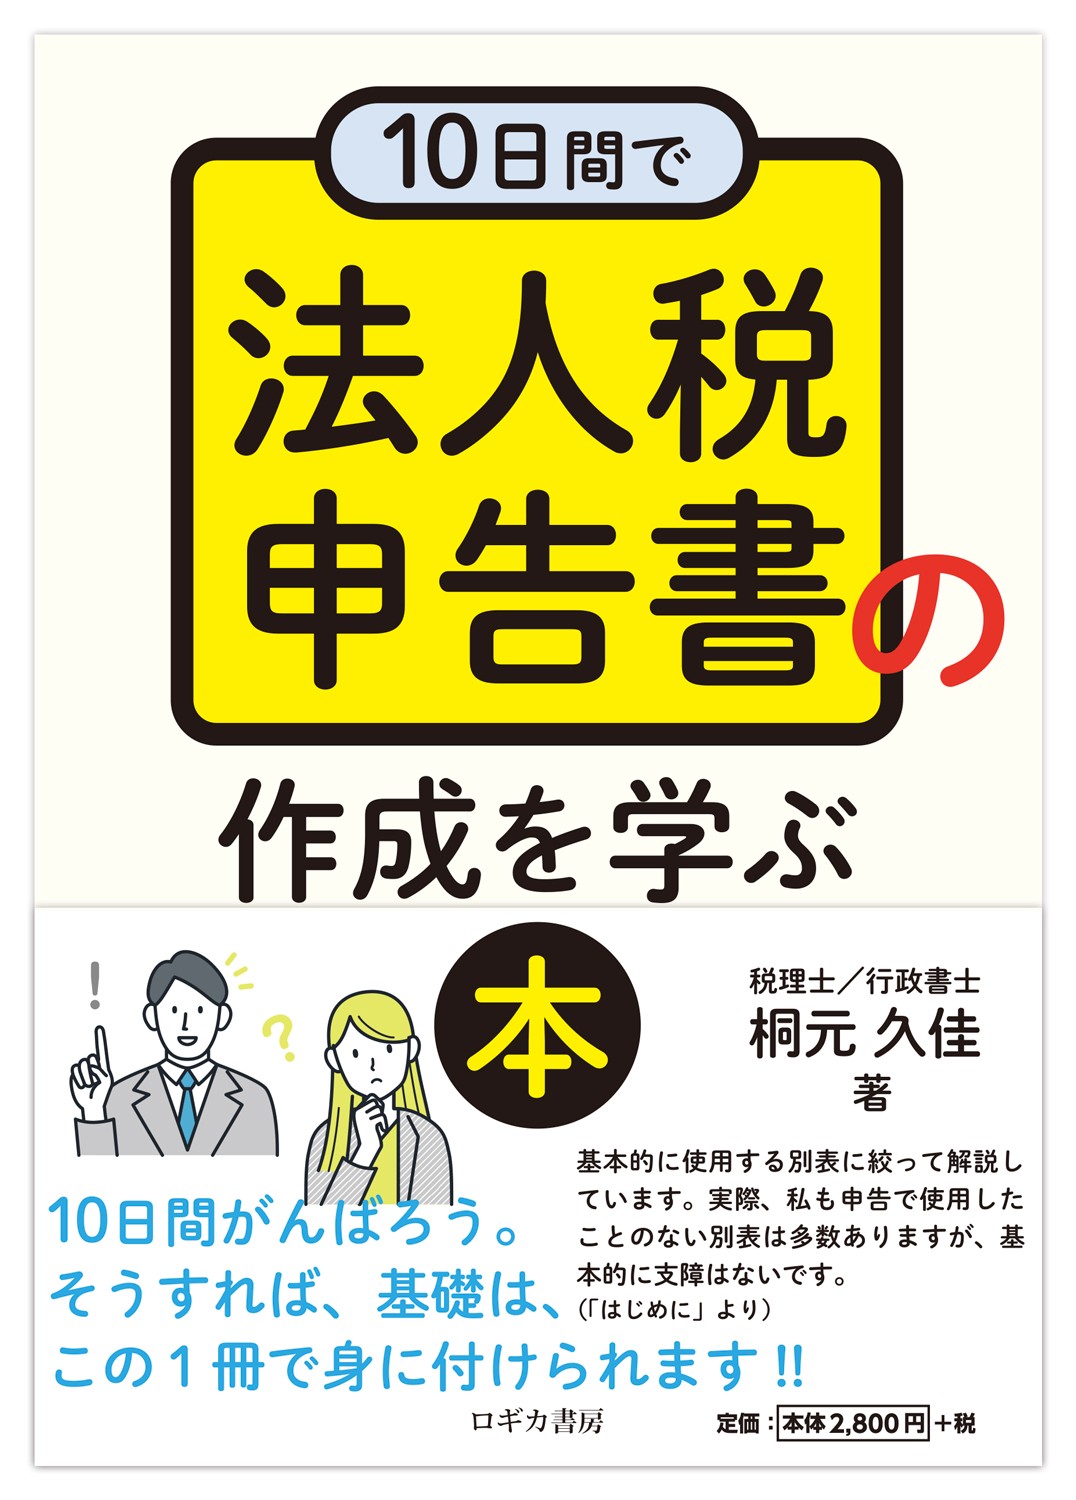
10日間で法人税申告書の作成を学ぶ本
10日間がんばろう。
そうすれば、
基礎はこの一冊で
身に付けられます!!
著 者:桐元 久佳
A5判・272頁(H210×W148×D16 430g)並製
◆定価:本体価格 2,800円+税
◆ISBN978-4-911064-47-4 2034
◆2026年10月24日発売
◆デザイン:Izumiya
【著者プロフィール】
桐元 久佳(きりもと ひさよし)
日新税理士事務所 代表税理士/行政書士/株式会社日新経営研究所 代表取締役。
1974年生まれ。甲南大学法学部法学科卒業、関西学院大学大学院民刑事法学博士課程前期課程修了。
学習塾の講師及び大阪の経営コンサルティングに強い税理士事務所での実務経験を経て、2006年に日新税理士事務所を開業。翌年には行政書士登録を行い、法務・税務をトータルで支える体制を構築。2013年には株式会社日新経営研究所を創業した。
実務の第一線で企業や個人の支援を行う一方、大阪工業大学、大阪経済法科大学法学部で非常勤講師を務めるなど教育活動にも携わる。
著書に『これで安心!財産目録と遺言書の書き方』(TKC 出版)、『税理士のための 遺言書活用と遺産分割テクニック』、『マイナンバー実施後の税金対策と社会保障給付』(ともに清文社)などがある。
【内容】
この本の目的は、簿記2級程度の会計知識がある方が、法人税の申告書を作成できるようになることです。そのため、基本的な会計についての説明は、簿記の勉強に譲ります。その上で、会計と法人税の違いを中心に説明していきます。
本書は基本的に使用する別表に絞って解説しています。私も申告で使用したことのない別表も多数ありますが、基本的な業務に支障はないです。
10日間で、基本的な法人税の申告書を作成できるように、学んでいきましょう。
【目次】
はじめに
【1日目】「法人税法の概要」について
❶ 法人税の基本
1 .納税義務者
2 .所得の範囲
3 .法人税の申告と納付
4 .青色申告
❷ 同族会社
1 .同族会社判定が必要な理由
2 .同族会社判定の方法
❸ グループ法人税制
1 .対象となる「企業グループ」の範囲(完全支配関係)
2 .グループ法人税制における主な取扱い
【実習】別表2 を作成する。
【2日目】「決算利益と申告所得」について
❶ 企業会計と法人所得について
1 .企業会計の目的
2 .法人税法の目的
❷ 当期利益と所得金額の調整方法
1 .決算調整とは
2 .申告調整とは
❸ 別表と財務諸表の関係について
1 .別表とは
2 .各書類のつながりと役割の詳細
【実習】当期純利益の金額を別表4 に転記する。
【3日目】「益金」について
❶ 収益の計上基準について
1 .商品販売業の場合
2 .請負業の場合
3 .営業外収益等の計上基準
4 .会計基準との違い・注意点
❷ 収益の計上額について
1 .収益の額の基本概念
2 .対価が未確定の場合の見積り計上
3 .値引き・割戻し・返品等(変動対価)の扱い
4 .無償譲渡や定額譲渡における計上額(時価主義)
❸ 受取配当金について
1 .受取配当金について
2 .益金不算入となる受取配当金
3 .益金不算入になる受取配当金とならない受取配当金
4 .外国子会社からの配当の特例
5 .益金不算入額の計算方法
6 .特定株式投資信託からの収益の分配
❹ 評価益
1 .特定の法律に基づく評価替え
2 .時価評価が求められる特定の資産
❺ 受贈益
❻ 還付金等
【実習】別表8(1)を作成する。
【4日目】「減価償却」について
❶ 減価償却について
1 .会計と法人税法の考え方
2 .損金とするための要件
3 .償却方法の選定
4 .減価償却費の要点
5 .取得価額について
6 .耐用年数表
7 .償却率について
8 .少額の減価償却資産
【実習1】別表16(1)、別表16(2)を作成する。
【実習2】別表16(2)を作成する。
【5日目】「資本的支出と修繕費、除却とリース会計、繰延資産の償却」について
❶ 資本的支出と修繕
1 .基本的考え方
2 .資本的支出と修繕費の判別基準
❷ 除却損失
1 .稼働休止資産
2 .取り壊した建物等の帳簿価額
3 .有姿除却
❸ 少額の減価償却資産:30万円の少額減価償却資産
1 .対象となる法人
2 .対象となる資産と限度額
3 .適用のための要件
【実習】別表16(7)を作成する。
❹ リース取引
1 .リース取引の種類
2 .新リース会計基準
❺ 繰延資産と償却について
1 .繰延資産の範囲
2 .繰延資産の償却方法と損金算入
【6日目】「給料、交際費と倒産防止共済」について
❶ 給料及び役員報酬
1 .法律上の違い
2 .使用人への給料
3 .特殊関係使用人への給与
4 .役員への報酬
❷ 交際費について
1 .趣旨及び取扱いについて
2 .法人税法の交際費について
3 .少額の接待飲食費について
4 .交際費の損金不算入額の計算について
❸ 倒産防止共済の掛け金の処理
1 .費用処理(損金経理)をする場合
2 .資産を計上する場合
【実習1】交際費の処理 別表15を作成する。
【実習2】倒産防止共済
【7日目】「その他経費」について
❶ 貸倒引当金の計上
1 .貸倒引当金制度の概要と対象法人
2 .債権の区分と繰入限度額の計算
3 .法人税申告書での調整方法
4 .経理処理の注意点
❷ 貸倒損失について
1 .法律上の貸倒れ
2 .事実上の貸倒れ
3 .形式上の貸倒れ
❸ 損害賠償金
1 .損金算入の主要な2 条件
2 .条件を満たさない場合の取扱い
3 .損金算入の時期
4 .注意が必要な費用
❹ 会費、入会金等
❺ 費途不明の交際費等
❻ 短期の前払費用、消耗品
1 .短期前払費用
2 .消耗品費
【実習1】別表11(1)を作成する。
【実習2】別表11(1の2)を作成する。
【実習3】交通反則金
【8日目】「租税公課と寄附金」について
❶ 会社の負担する代表的な税金
1 .国税と地方税の一覧
2 .国税と地方税の会計処理と法人税の取扱い
3 .法人税と住民税の申告
4 .事業税について
5 .地方法人特別税と特別法人事業税について
6 .源泉所得税
❷ 寄附金について
1 .寄附金について
2 .法人税法の寄附金の取扱いについて
3 .寄附金の額
4 .寄附金の区分
5 .寄附金の損金不算入額の計算
【実習】別表14(2)を作成する。
【9日目】「税額控除」について
❶ 税額控除について
1 .税額控除の対象となるもの
2 .控除する所得税額の計算方法
3 .控除する所得税額は損金の額に算入されないのか
4 .税額控除は任意の申告調整事項
5 .中小企業でよく使われる税額控除
❷ 法人税法上の純資産の部
1 .「資本金等の額」に含まれる資本金以外のもの
2 .対応関係と範囲の違い
3 .利益積立金額
【実習1】別表5(2)を作成する。
【実習2】 給与等の支給額が増加した場合の法人税額の特別控除(通称「賃上げ促進税制」
別表6(6)について
【10日目】「法人税の計算」について
❶ 法人税の計算の仕組み
1 .一事業年度の所得に対する法人税の計算
2 .特別な税金を加える(加算)
3 .法人税から控除すべきものを差し引く
4 .中間申告で納付した法人税を差し引く
❷ 未払法人税等と法人税
1 .別表4 における所得の調整(加算)
2 .別表5 における残額の管理
3 .翌期に税金を納付した時の処理(事業税の減算)
【実習1 】別表1と別表1次葉を作成する。
【実習2 】別表4、別表5(1)、別表5(2)を完成させる。
❸ 繰越欠損金
1 .繰越欠損金の制度概要と要件
2 .申告書(別表)における計算と処理の流れ
3 .別表1(1)への転記
【実習3】欠損金がある場合の法人税を計算する。
さいごに
◎奥付情報
印刷・製本 亜細亜印刷株式会社
初版発行 2026年11月20日